본 내용은 2026년 09월 기준으로 작성되었습니다. 제도와 기준은 바뀔 수 있으니 최신 정보는 해당 기관에서 확인해 주세요.
신용카드 연말정산의 기본 개념과 조건
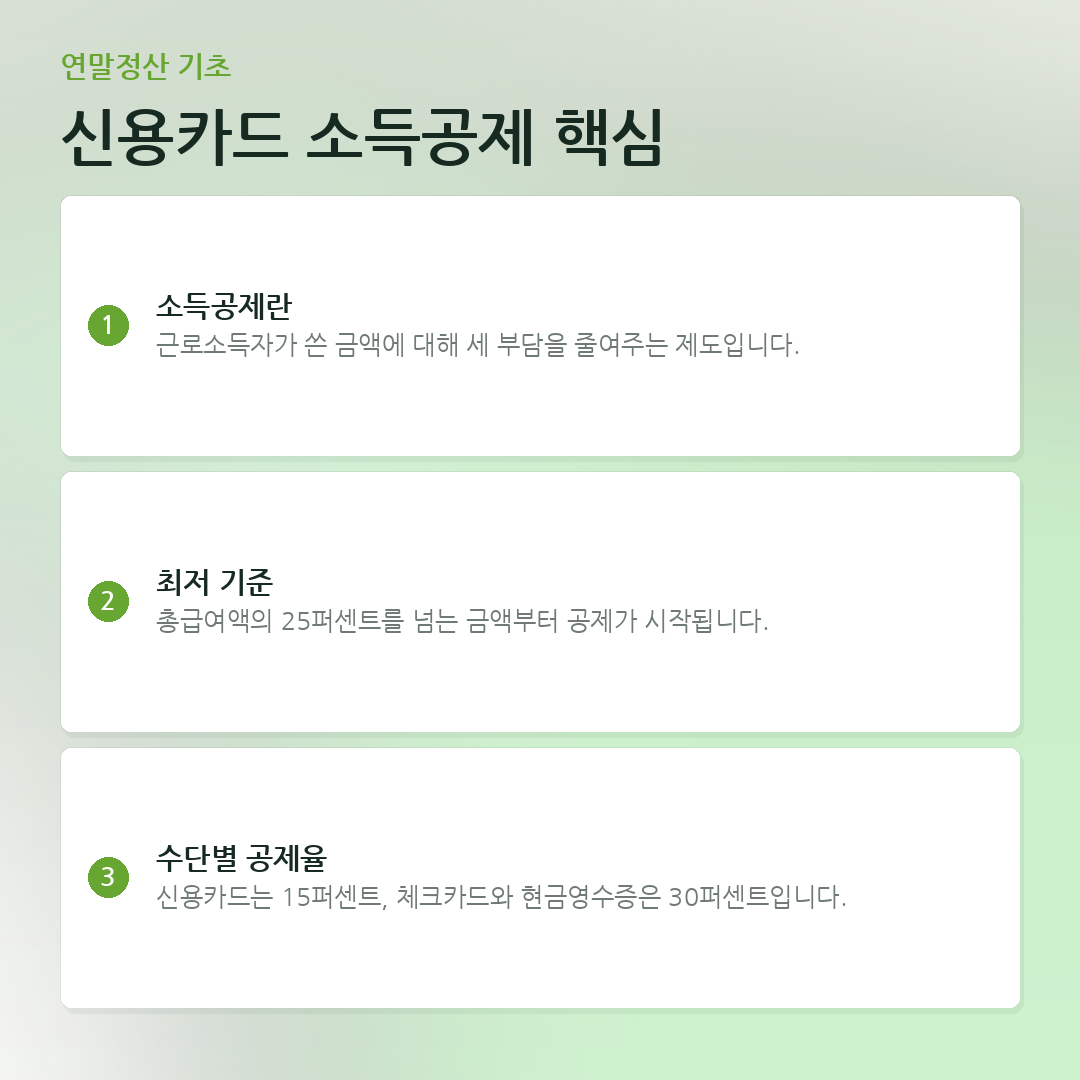
신용카드 연말정산 소득공제는 근로소득자가 한 해 동안 사용한 결제 수단별 금액을 바탕으로 세 부담을 줄여주는 제도입니다.
소득공제 적용 대상과 최저 사용 기준
이 제도는 기본적으로 근로소득이 있는 직장인을 대상으로 합니다. 자영업자나 사업소득자는 다른 방식으로 세무 처리를 하므로 이 공제 대상에서 제외됩니다. 총급여액의 25퍼센트를 넘는 금액부터 공제가 시작됩니다. 예를 들어 연봉이 일정하다면 그 기준액 이하로 쓴 금액에 대해서는 혜택을 받기 어렵습니다.
결제 수단별 공제율 비교
어떤 수단을 쓰느냐에 따라 공제율이 크게 달라집니다. 결제 수단별로 조건을 비교해 보겠습니다.
| 구분 | 공제율 | 주요 특징 |
|---|---|---|
| 신용카드 | 15퍼센트 | 기본적으로 가장 널리 쓰이지만 공제율은 가장 낮습니다 |
| 체크카드 | 30퍼센트 | 신용카드보다 두 배 높은 공제율을 적용받습니다 |
| 현금영수증 | 30퍼센트 | 현금으로 결제하고 소득공제를 신청할 때 적용됩니다 |
| 전통시장·대중교통 | 추가 공제 | 특정 장소나 교통수단 이용 시 추가 한도가 부여됩니다 |
공제 한도와 급여 구간별 차이
연간 총급여액에 따라 공제 받을 수 있는 한도 금액이 달라집니다. 총급여가 일정 금액 이하인 구간과 그 이상인 구간에 따라 한도액에 차이가 발생합니다.
이런 글도 있습니다신용카드공제 신용카드 직불카드 현금영수증 비율 차이와 한도
판단 기준과 스스로 확인하는 항목
자신의 소비 패턴을 점검하려면 몇 가지 기준을 직접 따져봐야 합니다.
소비 패턴 점검을 위한 확인 항목
- 연간 총급여액 대비 25퍼센트 사용 금액을 이미 넘었는지 확인합니다.
- 체크카드와 신용카드를 어떤 비율로 섞어 쓰고 있는지 살펴봅니다.
- 전통시장이나 대중교통 이용 비중이 전체 소비에서 얼마나 되는지 봅니다.
- 부양가족의 사용 금액을 본인 명의로 합산해 공제받고 있는지 봅니다.
- 연말에 몰아서 소비하기보다 월별로 계획적인 지출을 했는지 따져봅니다.
상황별 갈림길과 흔한 오해
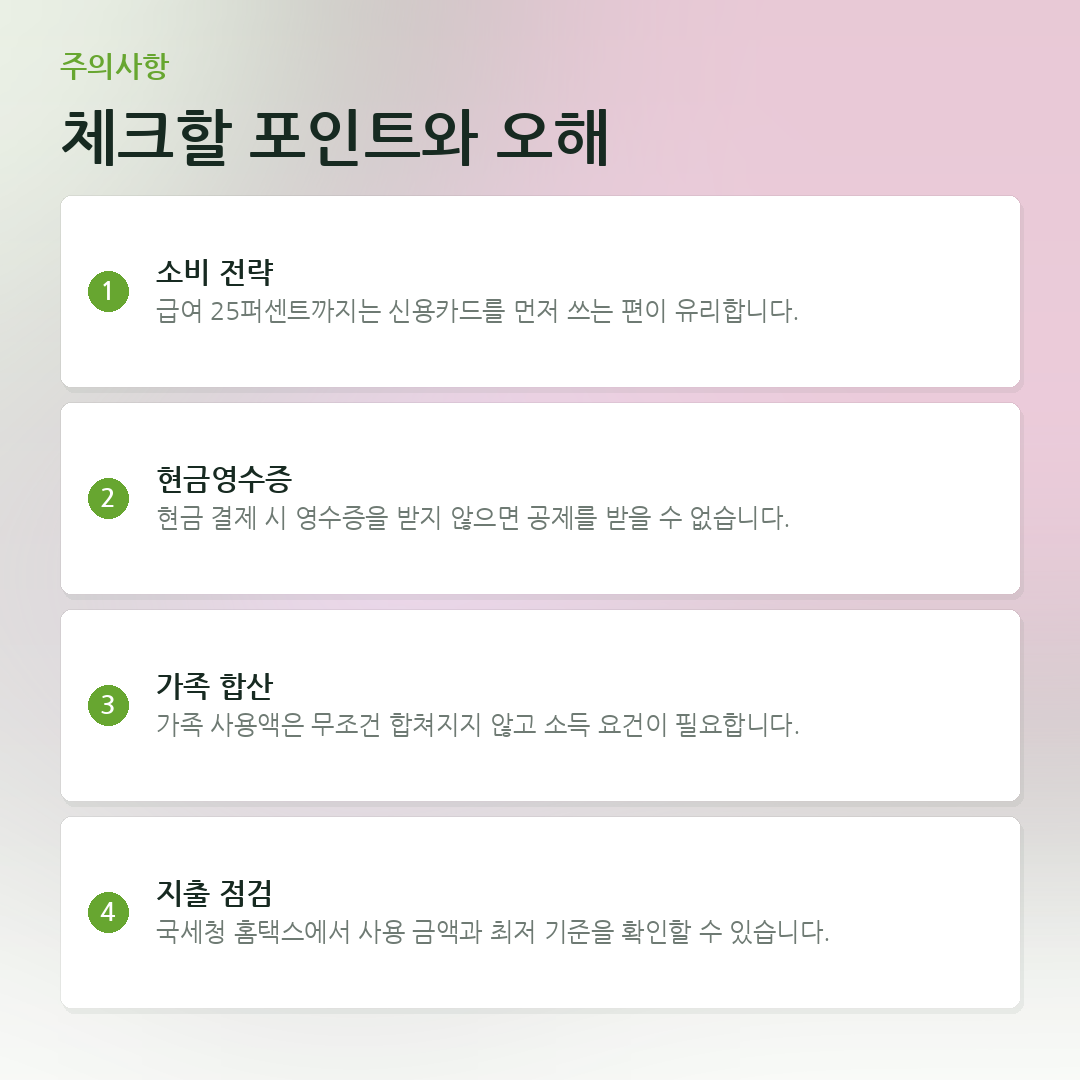
소비 습관이나 소득 구간에 따라 유리한 결제 방식이 달라집니다.
연봉과 소비액에 따른 선택의 갈림길
총급여의 25퍼센트까지는 할인율이나 부가혜택이 좋은 신용카드를 먼저 쓰는 편이 유리합니다. 그 기준 금액을 채운 뒤에는 공제율이 높은 체크카드나 현금영수증을 집중적으로 쓰는 전략이 효과적입니다. 반대로 소비액이 너무 적어 애초에 최저 사용 금액을 넘지 못한다면 결제 수단에 따른 공제 효과는 크지 않습니다.
사람들이 오해하는 세 가지 사실
흔히 신용카드만 많이 쓰면 세금을 많이 돌려받는다고 알고 있지만, 실제로는 공제율이 높은 체크카드를 섞어 써야 유리합니다.
또한 현금으로 계산할 때 영수증을 받지 않으면 소득공제를 전혀 받을 수 없다는 점을 놓치기 쉽습니다.
끝으로 가족의 사용 금액은 무조건 합쳐지는 것이 아니라 소득 요건을 충족해야만 공제 대상에 포함됩니다.
짚고 넘어갈 질문들
Q. 신용카드 연말정산 소득공제 한도는 얼마인가요?
총급여액 구간에 따라 각각 다른 한도 금액이 적용되며, 전통시장이나 대중교통 이용 시 추가 한도를 받을 수 있습니다.
Q. 체크카드를 쓰면 왜 더 유리한가요?
신용카드보다 두 배 높은 공제율이 적용되므로 기준액을 넘긴 이후의 소비에 대해 더 많은 세제 혜택을 기대할 수 있습니다.
Q. 총급여의 25퍼센트를 넘었는지 어떻게 아나요?
국세청 홈택스 연말정산 미리보기 서비스를 통해 지금까지 쓴 금액과 최저 사용 기준을 한눈에 확인할 수 있습니다.
Leave a Reply